
Mercado de carbono: quais empresas entram no SBCE a partir de 2027 e o que verificar agora
Portaria SEMC/MF nº 3.199/2026 define quais setores entram no SBCE e os prazos, entre 2027 e 2031, para o monitoramento e o relato de emissões de GEE.
Empresas de alumínio, cimento, vidro, papel e celulose, exploração de petróleo e gás, siderurgia integrada e de parte da indústria química e da mineração terão de submeter, já em 2027, planos de monitoramento de suas emissões de gases de efeito estufa ao órgão gestor do mercado regulado de carbono. Para os demais setores abrangidos, a obrigação começa até 2029 ou 2031. Em qualquer caso, a primeira providência é verificar, instalação por instalação, se a atividade efetivamente exercida consta da lista oficial e se as emissões podem superar 10 mil toneladas de CO₂ equivalente por ano.
Em 29 de outubro de 2026, a Secretaria Extraordinária do Mercado de Carbono do Ministério da Fazenda (“SEMC”) publicou em edição extra do Diário Oficial da União a Portaria SEMC/MF nº 3.199, de 28 de outubro de 2026, que estabelece o cronograma de implementação das obrigações de submissão do plano de monitoramento e de mensuração, relato e verificação (“MRV”) de emissões e remoções de gases de efeito estufa (“GEE”) no âmbito do Sistema Brasileiro de Comércio de Emissões de Gases de Efeito Estufa (“SBCE”), instituído pela Lei federal nº 15.042/2024.
A Portaria organiza a entrada dos setores econômicos nas obrigações de MRV e fixa as etapas para apresentação dos planos de monitoramento. Segundo o Ministério da Fazenda, a implementação do mercado regulado começa pela estruturação dos procedimentos para medir e reportar as emissões de GEE.
O art. 30 da Lei federal nº 15.042/2024 sujeita às obrigações de plano de monitoramento e relato os operadores responsáveis por instalações e fontes que emitam acima de 10 mil toneladas de dióxido de carbono equivalente (tCO₂e) por ano, observados o enquadramento setorial e o cronograma aplicáveis.
Para as instalações e fontes que emitam acima de 25 mil tCO₂e por ano, a lei prevê, além disso, a conciliação periódica de obrigações. Essa obrigação, contudo, somente será exigida com a vigência do primeiro Plano Nacional de Alocação (“PNA”), prevista pelo Ministério da Fazenda para a partir de 2030.
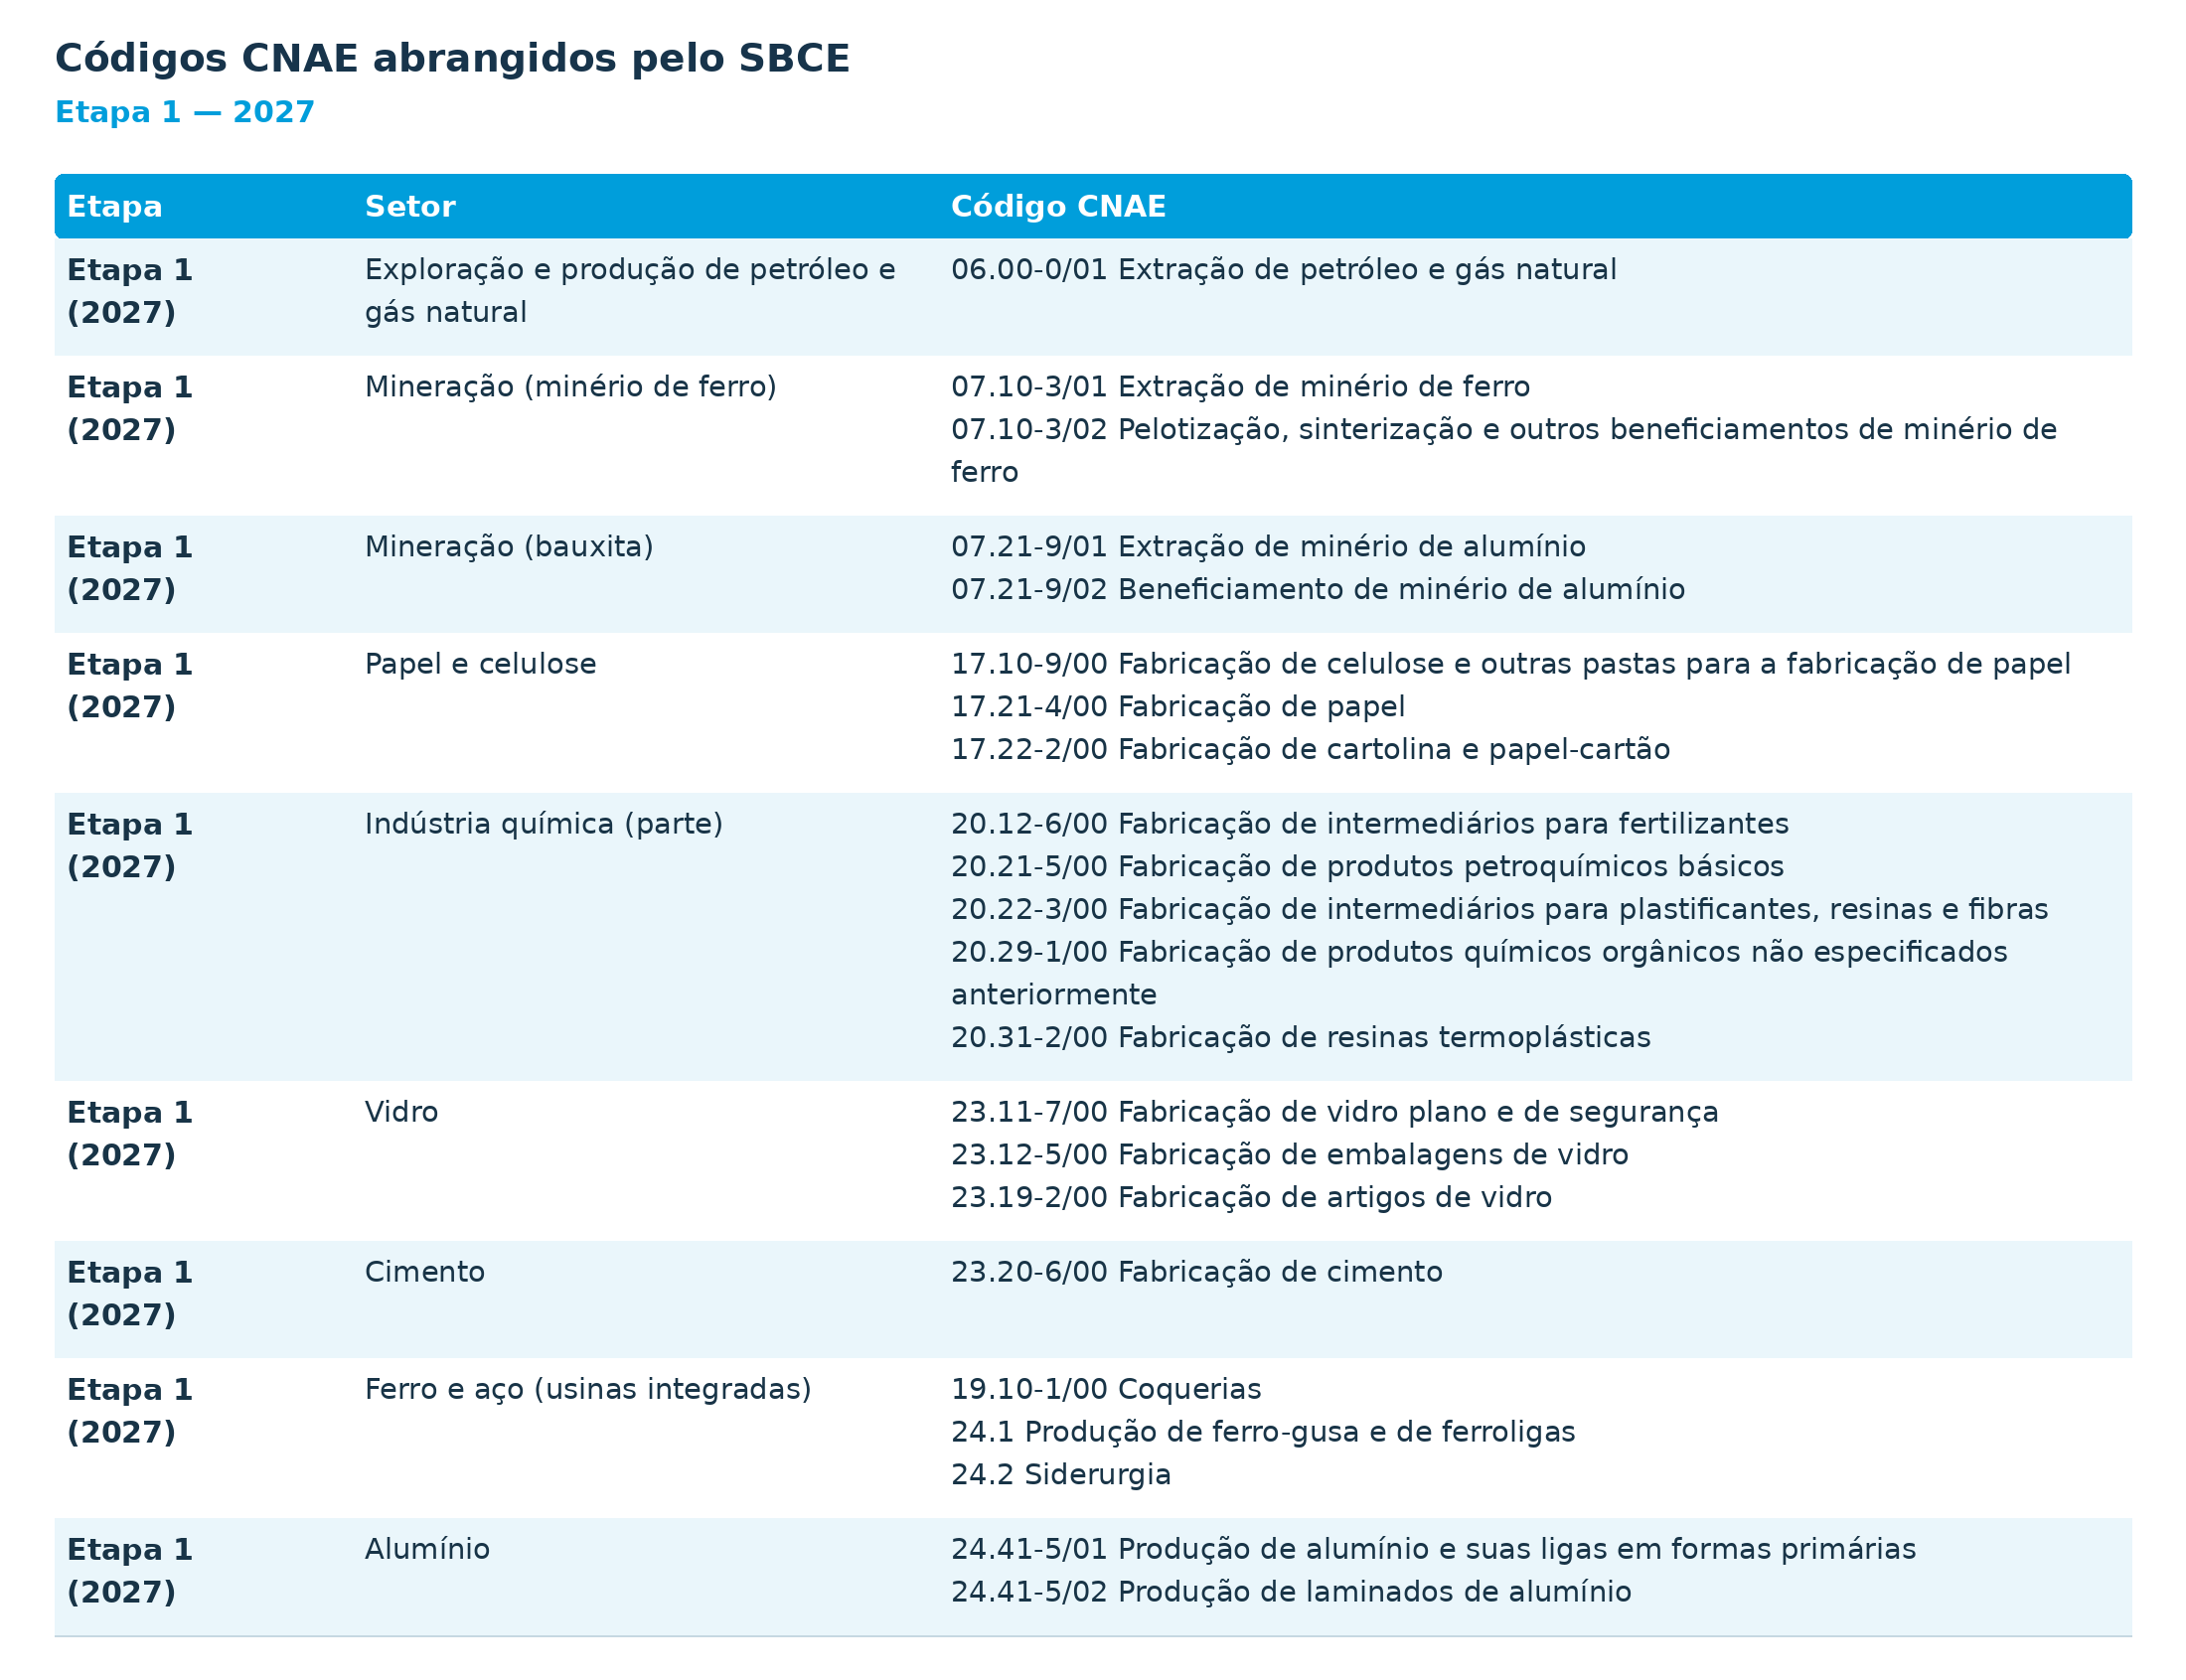
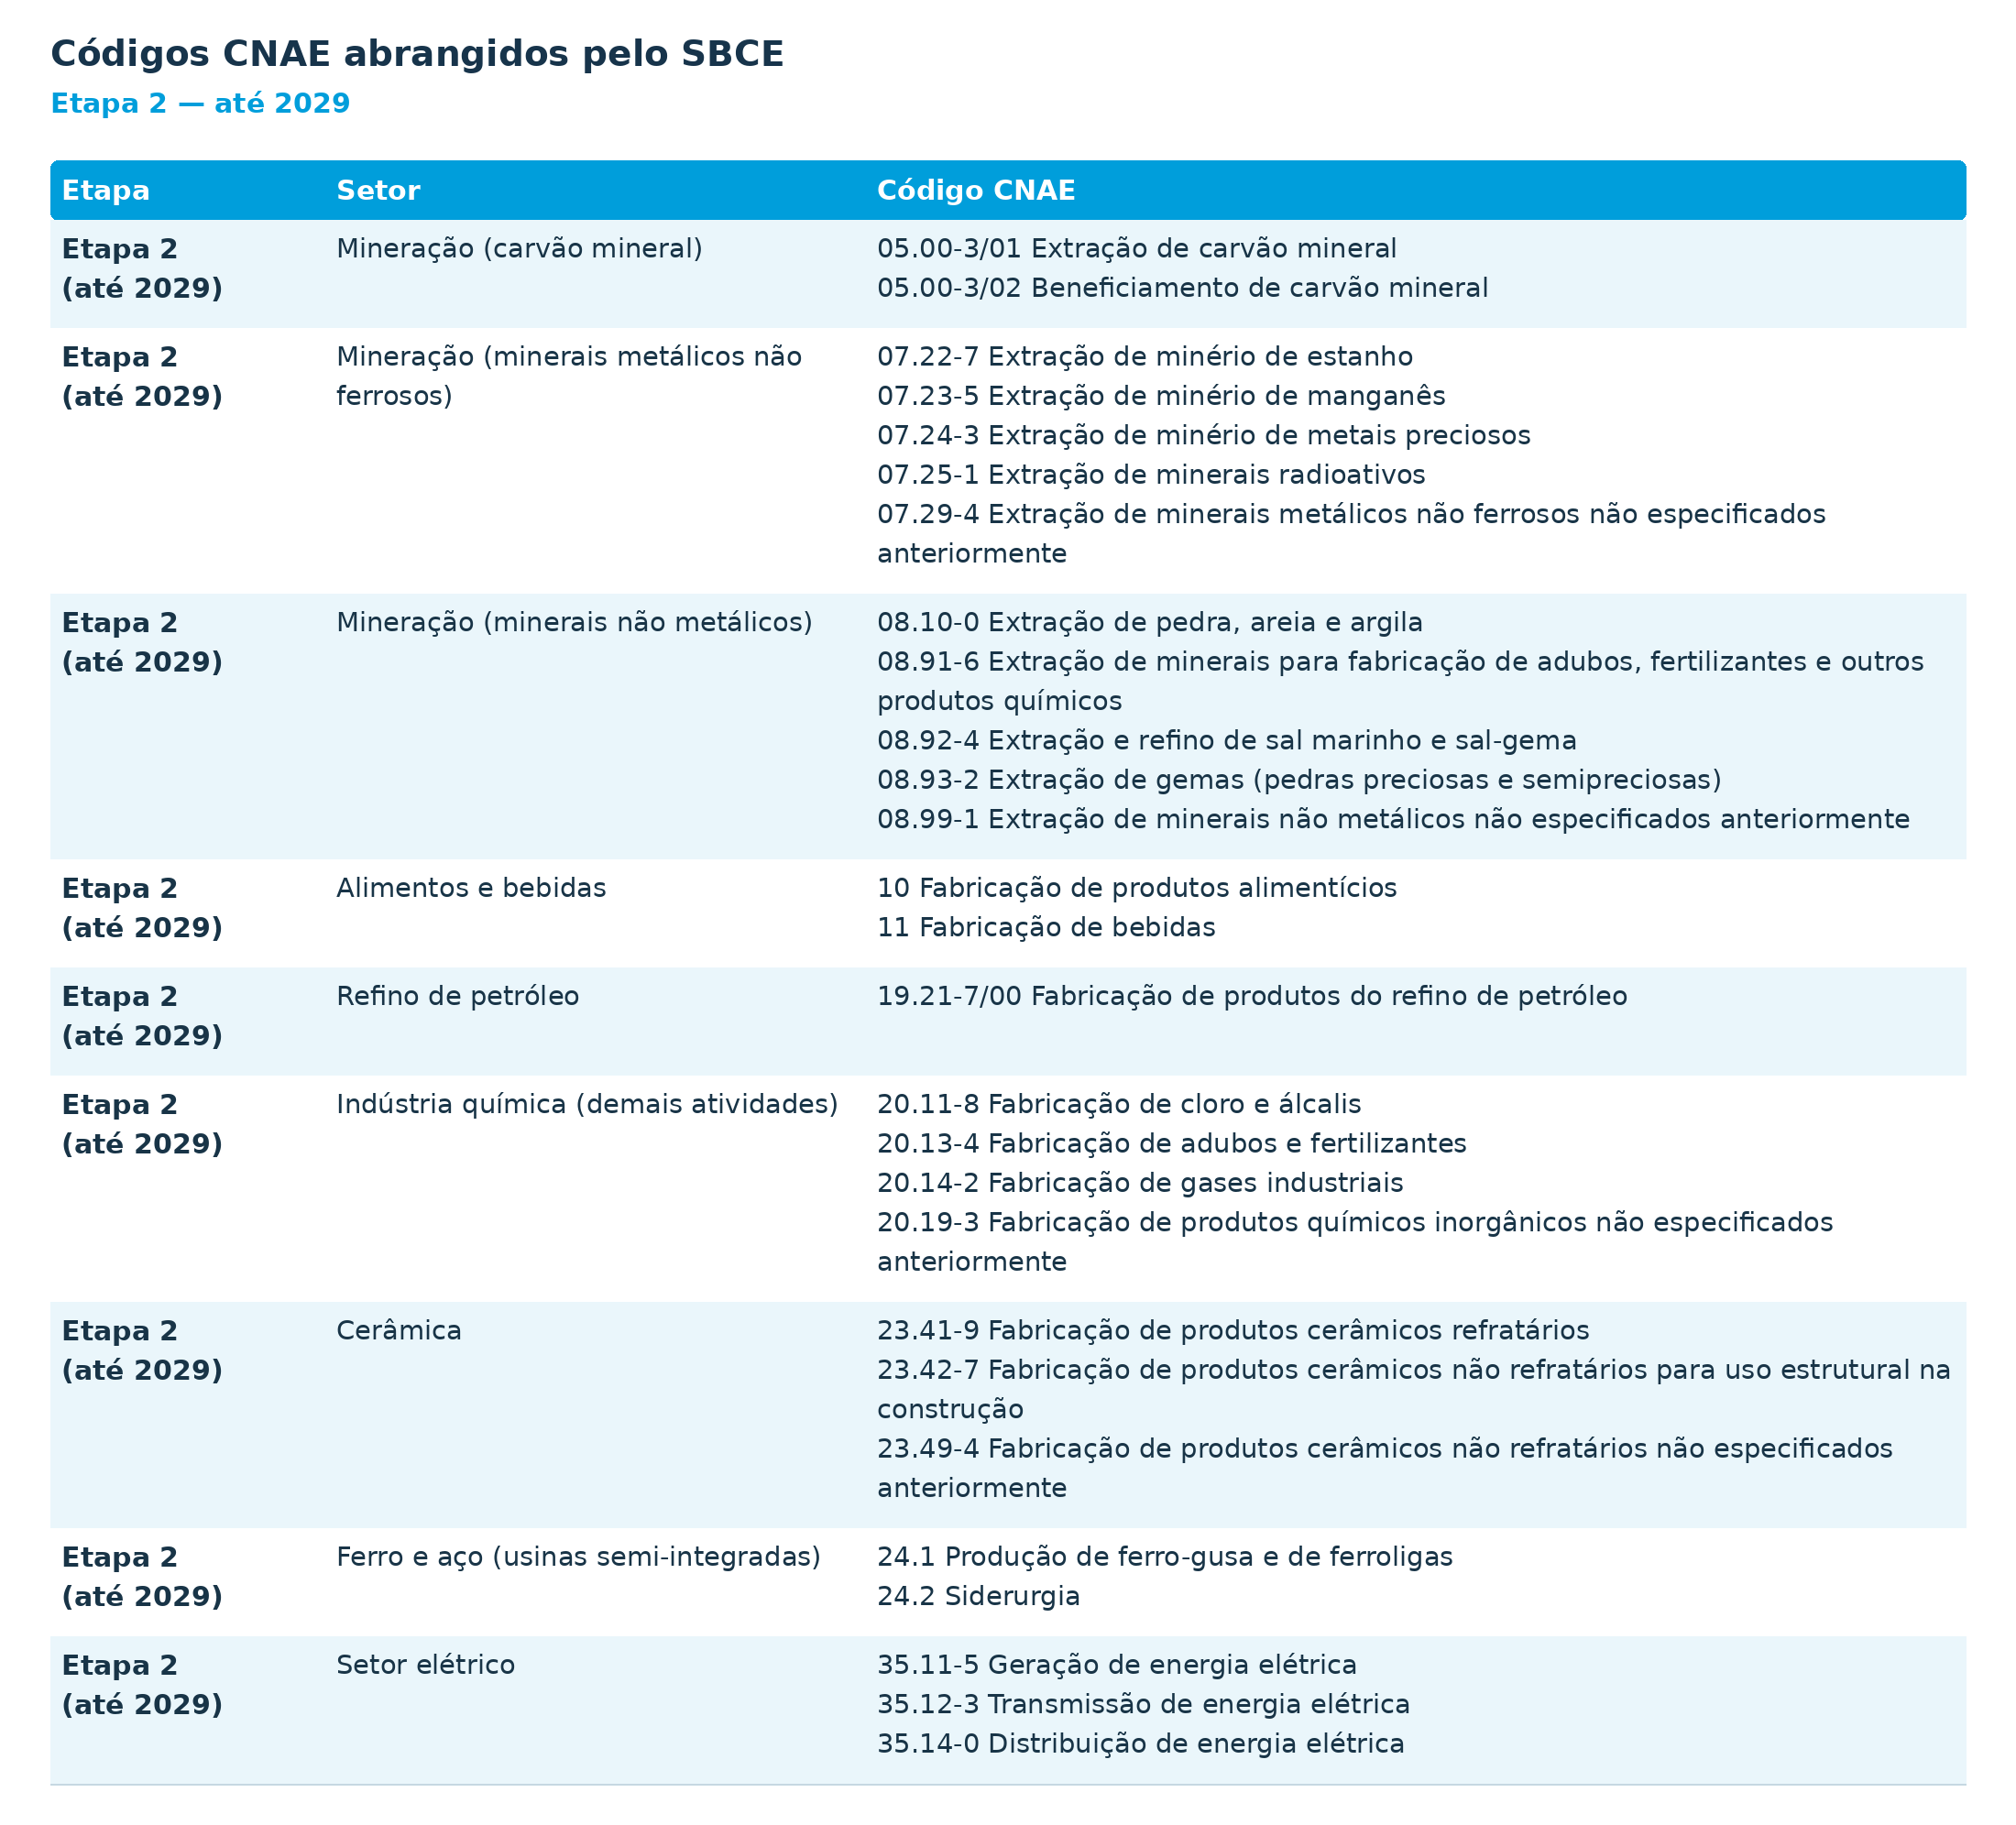
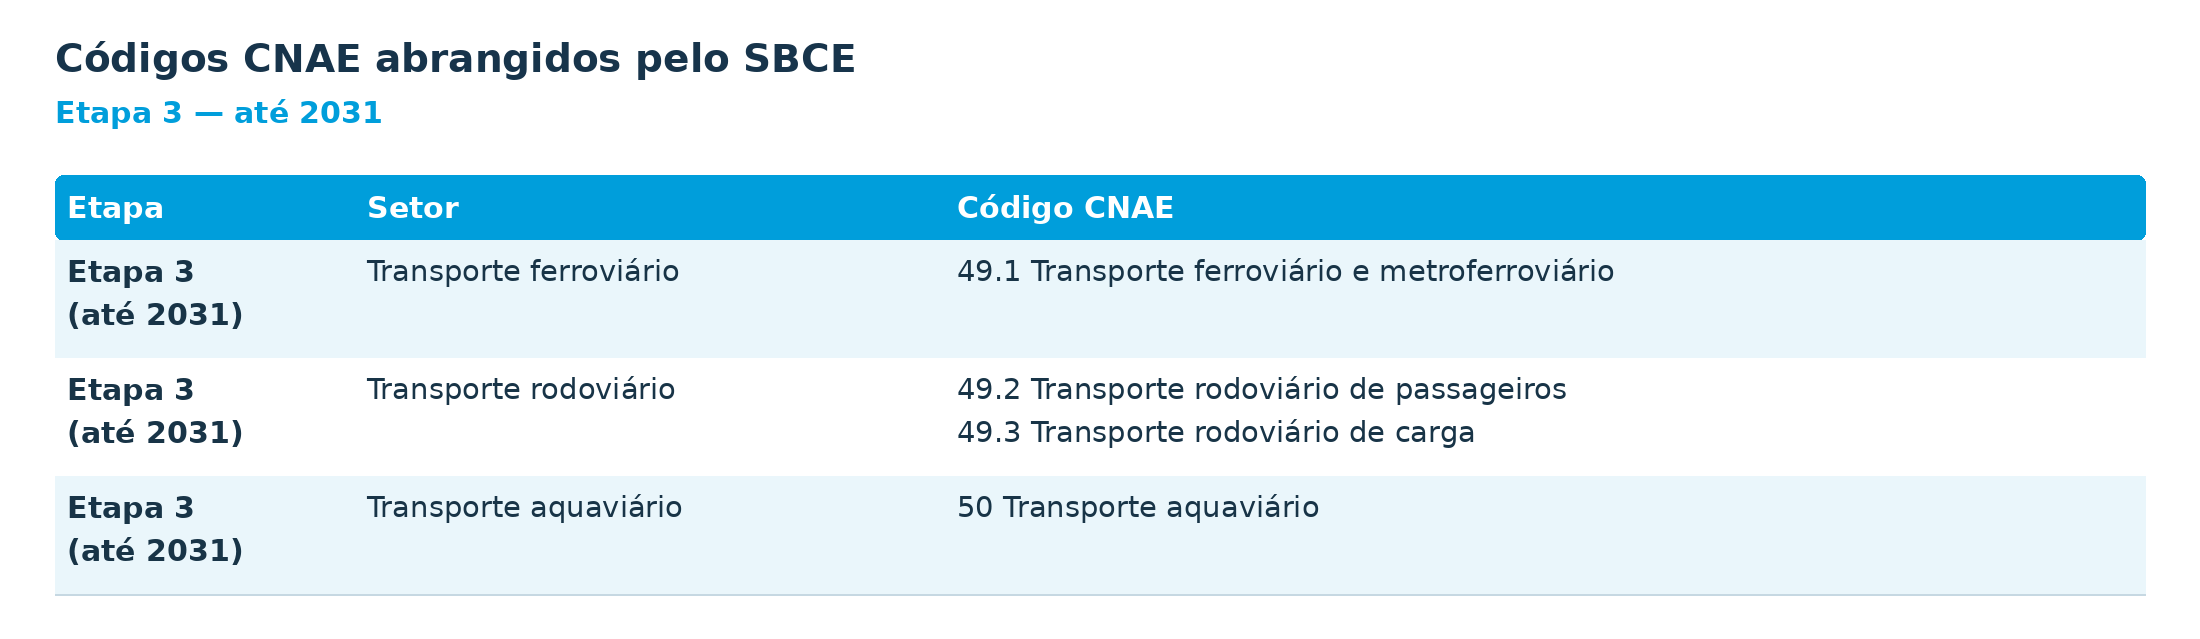
Nos termos do art. 3º e dos Anexos I a III da Portaria, os setores regulados ingressarão no sistema de forma escalonada, em três etapas, identificados pelos códigos da Classificação Nacional de Atividades Econômicas (“CNAE”), versão 2.3:
Etapa 1, com início em 2027: alumínio, usinas integradas de ferro e aço, cimento, exploração e produção de petróleo e gás natural, indústria química (fabricação de ácido adípico, ácido fosfórico, ácido nítrico, amônia, eteno, dicloroetano, cloreto de vinila e negro de carbono/negro de fumo), mineração de minério de ferro e de bauxita, papel e celulose e vidro;Etapa 2, com início até 2029: cerâmica, usinas semi-integradas de ferro e aço, demais atividades da indústria química, alimentos e bebidas, mineração de carvão e das demais substâncias minerais, refino de petróleo e setor elétrico; e Etapa 3, com início até 2031: transporte rodoviário, ferroviário e aquaviário.
O quadro ao final deste boletim consolida os códigos CNAE listados nos anexos da Portaria. Na verificação do enquadramento, será considerada a atividade regulada exercida na instalação ou pelo conjunto de fontes móveis, ainda que corresponda a código CNAE secundário do estabelecimento (nota “a” dos Anexos I a III); o CNAE principal registrado no CNPJ, portanto, não basta para afastar o enquadramento. Por outro lado, a inclusão de referência a um código CNAE nos anexos não acarreta, por si só, a sujeição de todas as atividades nele compreendidas às obrigações de MRV (art. 3º, § 2º).
Nos termos do art. 2º da Portaria, cada etapa observará a seguinte sequência: no primeiro ano (A1), submissão do plano de monitoramento ao órgão gestor do SBCE para análise e aprovação; no segundo ano (A2), mensuração das emissões e remoções de GEE ao longo do ano-calendário, conforme o plano aprovado; e, a partir do terceiro ano (A3), além da mensuração contínua, submissão do relatório de emissões e remoções verificado, referente ao ano-calendário anterior. Segundo o Ministério da Fazenda, cada etapa corresponde a um ciclo de preparação de quatro anos, cujo quarto ano será dedicado à consolidação de dados para o PNA.
Vale destacar que a Portaria, em vigor desde a data de sua publicação (art. 5º), trata apenas das obrigações de MRV e, conforme nota divulgada pelo Governo Federal, não impõe, nesta fase, limites de emissão nem custos às empresas, tampouco exige a apresentação imediata de relatos. Ainda assim, as empresas enquadradas na Etapa 1 deverão submeter seus planos de monitoramento já em 2027 e, a partir de 2029, o primeiro relatório verificado. Conteúdo mínimo, formato, prazos e procedimentos de submissão serão disciplinados por ato específico do órgão gestor, editado com antecedência mínima de 150 dias do início das respectivas obrigações (art. 2º, parágrafo único).
A regulamentação do SBCE, contudo, ainda não está concluída. O Governo Federal prevê para novembro de 2026 a consulta pública da minuta de decreto que instituirá o Programa Brasileiro de MRV (“PB-MRV”), responsável por estabelecer as diretrizes gerais, as metodologias de mensuração e as regras de acreditação dos organismos responsáveis pela verificação dos relatos. Também estão previstas a instalação, ainda em 2026, da Câmara de Assuntos Regulatórios com os setores da Etapa 1 e a oferta de capacitação aos setores regulados a partir do início de 2027.
Na prática, o prazo é mais curto do que o cronograma sugere. Como o plano de monitoramento da Etapa 1 deverá ser submetido em 2027, e seu conteúdo mínimo ainda depende de ato do órgão gestor e das metodologias do PB-MRV, as empresas terão de se preparar enquanto as regras finais ainda estão em construção. Além disso, o enquadramento por instalação e pela atividade efetivamente exercida exige que informações hoje dispersas entre áreas distintas (licenças ambientais, inventários voluntários de emissões, dados de consumo de combustíveis e insumos e cadastros fiscais) sejam reconciliadas sob uma mesma governança, com responsáveis internos definidos e registros aptos a passar por verificação independente. A coerência entre os dados relatados ao SBCE e aqueles já declarados aos órgãos ambientais, como no Relatório Anual de Atividades Potencialmente Poluidoras (RAPP) do IBAMA, também passa a ser ponto de atenção. Empresas que já mantêm inventários voluntários de GEE partem de uma base útil, mas não necessariamente suficiente, pois os critérios de abrangência e as metodologias do mercado regulado poderão divergir dos adotados de forma voluntária.
Assim, empresas com atividades potencialmente abrangidas pelo SBCE devem mapear, por instalação, as atividades efetivamente exercidas e confrontá-las com os códigos CNAE listados na Portaria, inclusive os secundários, definir a área responsável pela coordenação do tema, estimar preliminarmente suas emissões frente aos patamares de 10 mil e 25 mil tCO₂e anuais e acompanhar a regulamentação do PB-MRV, que definirá as metodologias a serem observadas na elaboração dos planos de monitoramento.
Leia também
Ibama propõe nova avaliação ambiental de agrotóxicos: empresas devem acompanhar impactos sobre registros, reavaliação e portfólio
O Ibama submeteu à consulta pública uma proposta de Instrução Normativa destinada a revisar integralmente a Portaria Ibama nº 84/1996, que disciplina a avaliação ambiental de agrotóxicos, produtos de controle ambiental e afins.
IMASUL convoca empresas para comprovar logística reversa de embalagens referente ao ano-base 2024
A Portaria IMASUL nº 1.761/2026 convoca fabricantes e importadores a comprovarem a implementação da logística reversa de embalagens em geral em Mato Grosso do Sul, referente ao ano-base 2024.
Regularidade ambiental como condição de crédito: o que o PRODES muda para o produtor rural a partir de 2027
As Resoluções CMN nº 5.193/2024, nº 5.268/2025 e nº 5.303/2026 passaram a exigir que as instituições financeiras verifiquem, com base em dados do PRODES/INPE, a ocorrência de supressão de vegetação nativa em imóveis rurais objeto de crédito rural, a partir de 2027.